Domain datenuebertragungssysteme.de kaufen?
Wir ziehen mit dem Projekt
datenuebertragungssysteme.de um.
Sind Sie am Kauf der Domain
datenuebertragungssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain datenuebertragungssysteme.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
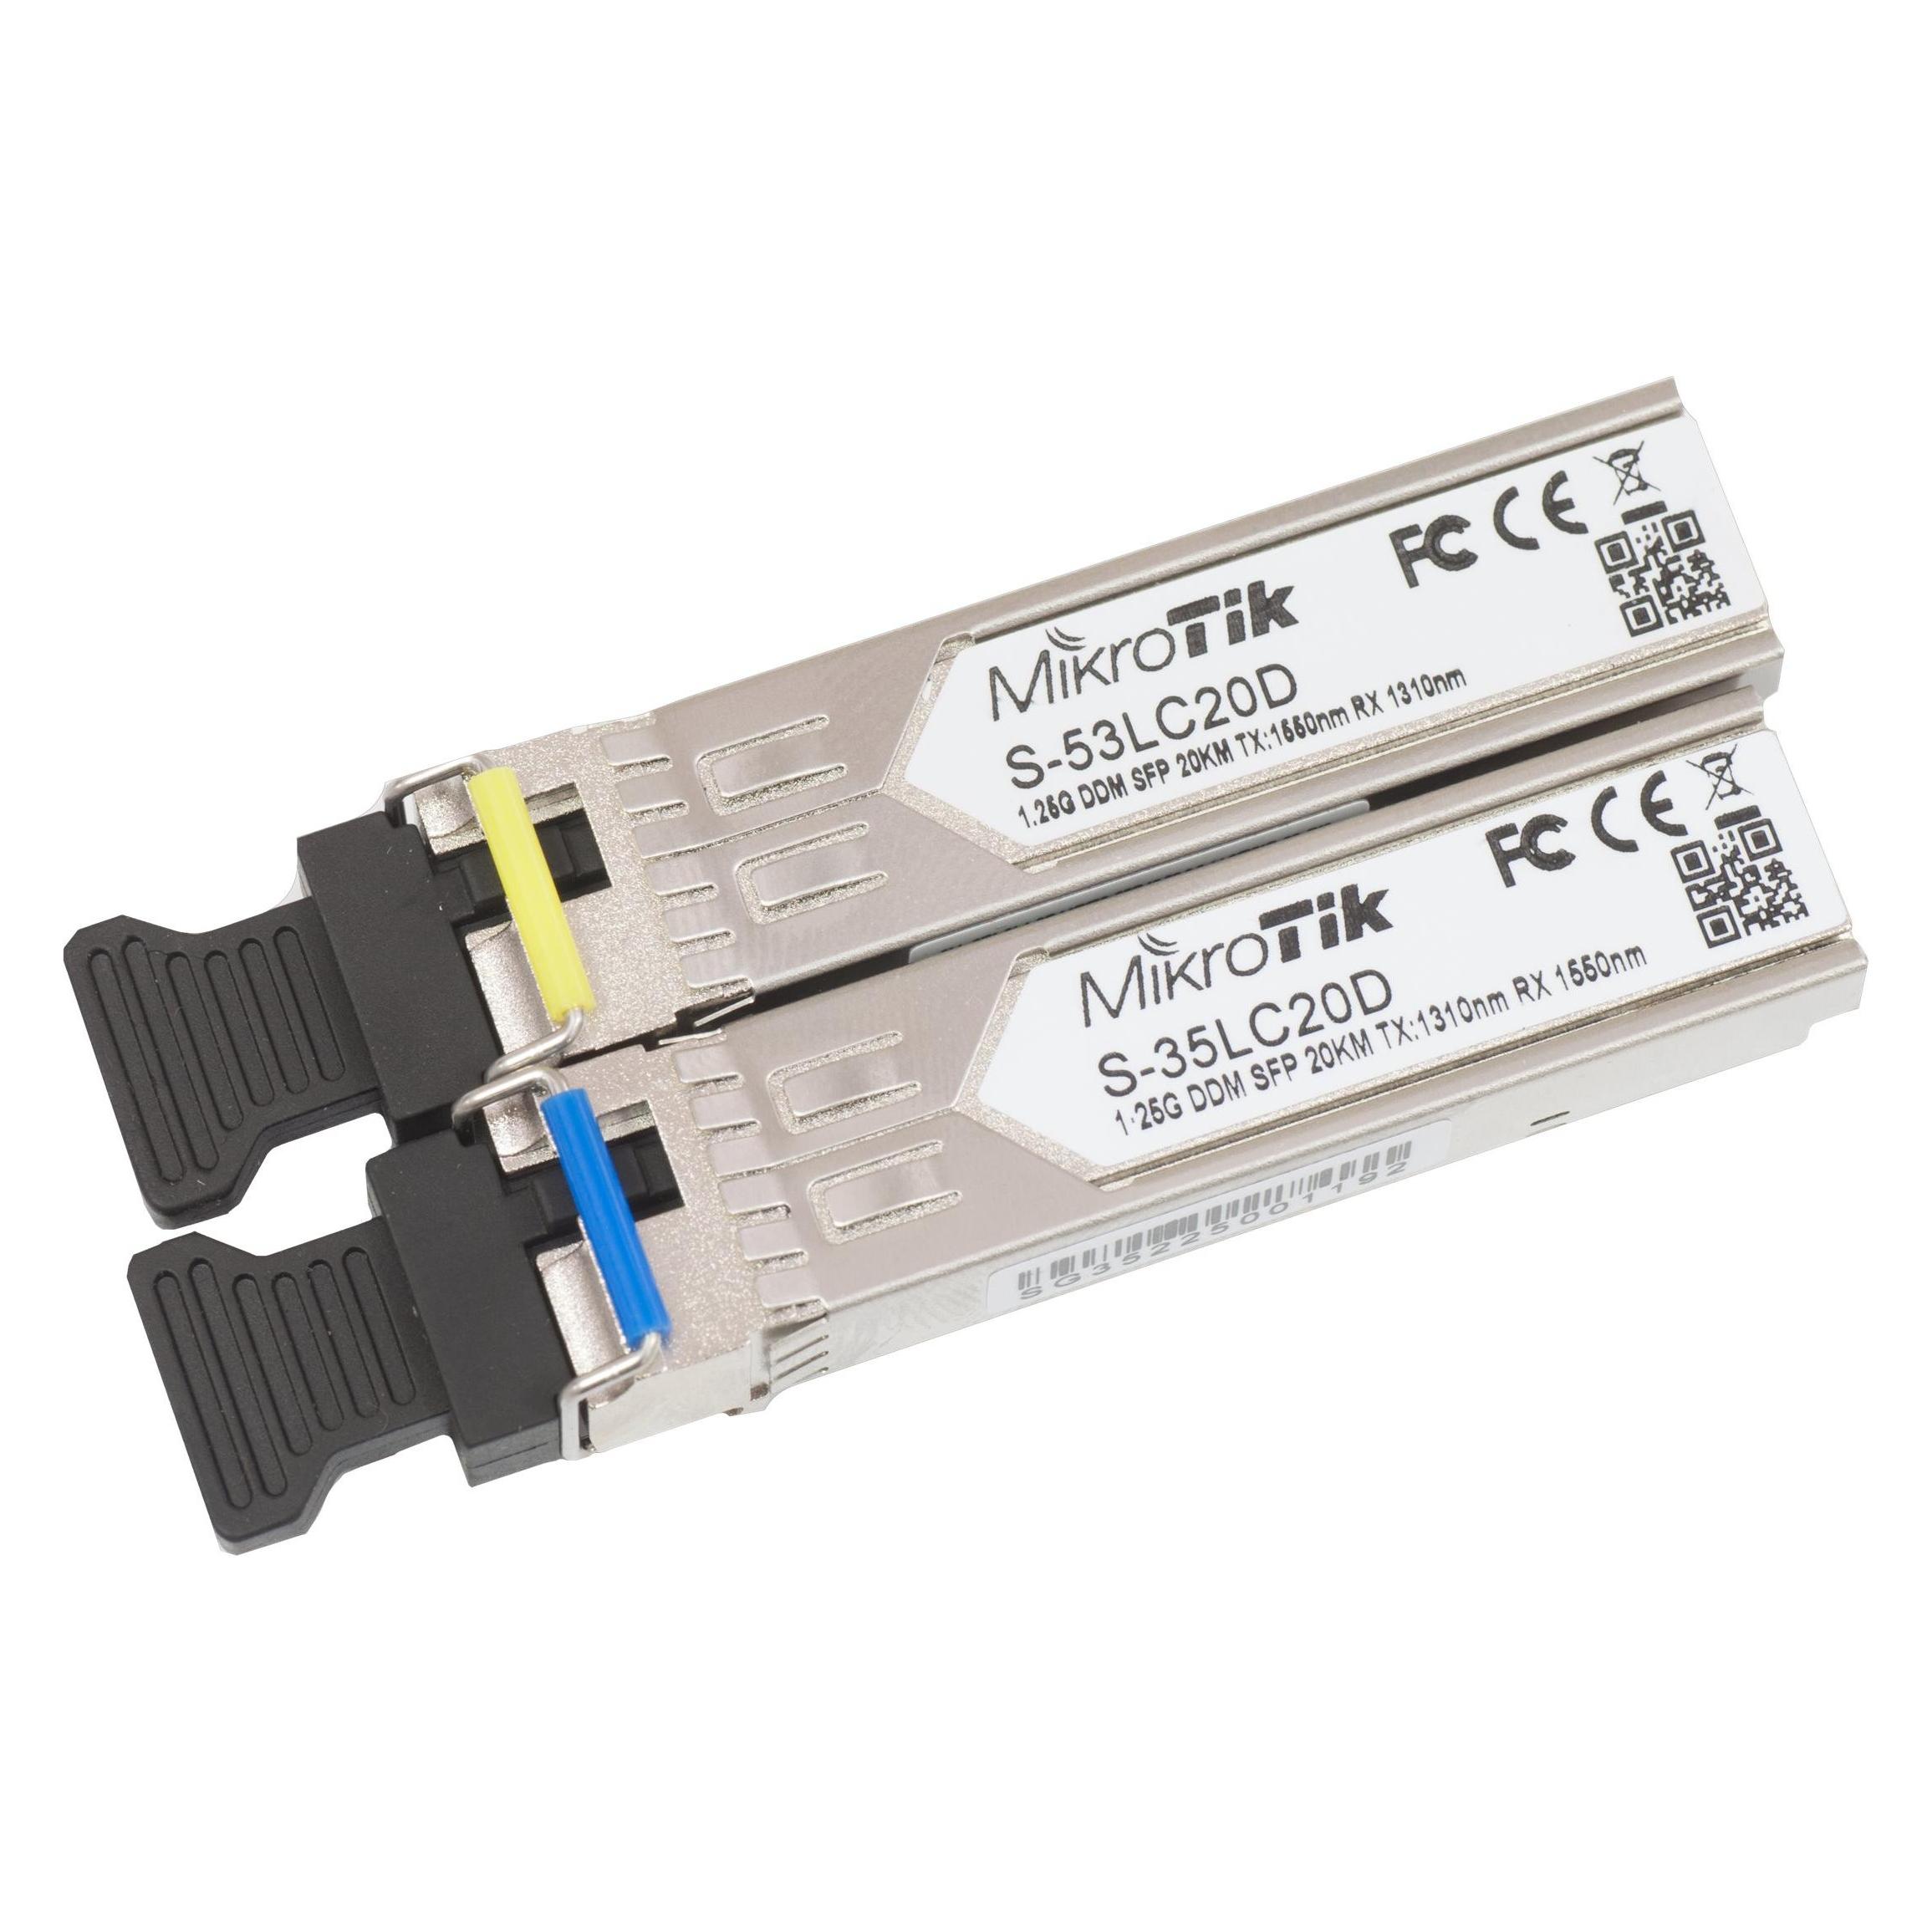
Allnet ALL048600v2. Maximale Datenübertragungsrate: 1000 Mbit/s. Netzstandard: IEEE 802.3,IEEE 802.3ab,IEEE (ALL048600v2)Allnet ALL048600v2. Maximale Datenübertragungsrate: 1000 Mbit/s. Netzstandard: IEEE 802.3,IEEE 802.3ab,IEEE (ALL048600v2)118,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics BO05C13610D. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittst (10052H-BO)BlueOptics BO05C13610D. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittst (10052H-BO)27,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics 10053H-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittstel (10053H-BO)BlueOptics 10053H-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittstel (10053H-BO)85,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics 10403-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 100000 Mbit/s, Schnittste (10403-BO)BlueOptics 10403-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 100000 Mbit/s, Schnittste (10403-BO)364,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
ZOTERNEN Intelligenter Thermostat Mit Drahtloser Übertragungstechnologie, Programmierbares Bedienfeld Für Fußboden-/wasserheizung, SchwarzFunktionen: 1. Intelligente Thermostatsteuerung: Steuern Sie Ihr Warmwassersystem bequem mit diesem Thermostat. Der integrierte Sensor ermöglicht die Temperaturüberwachung in Echtzeit und die intelligente Anpassung des Geräts. 2. Fernsteuerung: Nutzen Sie die WLAN-Funktion zur Fernsteuerung Ihres Heizgeräts für zusätzlichen Komfort. Sorgt für ein optimales Verhältnis zwischen Heizleistung und Energieverbrauch. 3. Effizientes Heizen: Genießen Sie ein angenehmes Wohnklima mit einer Temperaturgenauigkeit von ±1 °C. Der Thermostat eignet sich für Warmwassersysteme, Wandheizkessel und Heizkessel. 4. Einfache Installation: Die benutzerfreundliche Oberfläche ermöglicht eine einfache Installation und Bedienung, erfüllt die Anforderungen moderner Smart-Home-Automatisierung und integriert sich nahtlos in Ihr Heizsystem. 5. Vielseitige Kompatibilität: Dieser Thermostat ist für den Einsatz mit 95–240 V Wechselstrom und 50–60 Hz ausgelegt, multifunktional und an verschiedene Heizsysteme anpassbar, um die Heizleistung Ihres Hauses zu verbessern. Funktionen: Thermostate lassen sich bequem per App umschalten, Temperaturen einstellen, Zeiten anpassen, erweiterte Einstellungen nutzen und vieles mehr. Per Klick wechseln Sie zwischen manuellem und programmiertem Modus. Der Temperaturbereich von 5–35 °C gewährleistet präzise Temperaturregelung und Sicherheit für Ihre Familie. Eine Temperaturkalibrierungsfunktion ermöglicht die Feinjustierung. Dank des intuitiven Designs ist die Inbetriebnahme auch ohne technische Vorkenntnisse im Handumdrehen erledigt. Produkttyp: Thermostat für Wasser/Fußbodenheizung mit Digitalanzeige Stromstärke: 5 A (Warmwasserbereiter/Wandheizkessel/Heizkessel) Sensor: NCT, 10 kΩ Temperaturabweichung: ±1 °C Zeitabweichung: Temperaturregelbereich: 5–35 °C Normale Betriebsumgebung: Temperatur/Luftfeuchtigkeit: -10–45 °C, 5–95 % relative Luftfeuchtigkeit (nicht kondensierend) Stromversorgung: Gehäusematerial: PC + ABS Schutzart: IP20 Schaltertyp: Kapazitiver Touch-Schalter Anzeige: TFT-Farbbildschirm Einbaukasten: 86 x 8,6 mm Bedienung:1. Ein/Aus: Klicken Sie hier, um das Thermostat ein- und auszuschalten. 2. Manueller und programmierter Modus: Klicken Sie hier, um zwischen manuellem und programmiertem Modus umzuschalten. Im manuellen Modus wird das Symbol auf dem Bildschirm angezeigt; im programmierten Modus zeigt das Symbol den aktuellen Programmierzyklus des Thermostats an. Im programmierten Modus sind die Temperatur- und Zeiteinstellungen gesperrt. Um Änderungen vorzunehmen, muss der Benutzer das Thermostat durch Drücken der Taste in den manuellen Modus schalten. Sobald sich das Thermostat im manuellen Modus befindet, stellen Sie die gewünschte Temperatur durch Drücken der Taste ein. Lieferumfang: Das Paket enthält: 1 x Thermostat 2 x Schrauben 1 x Bedienungsanleitung Hinweis:95,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allnet ALL048600v2. Maximale Datenübertragungsrate: 1000 Mbit/s. Netzstandard: IEEE 802.3,IEEE 802.3ab,IEEE (ALL048600v2)Allnet ALL048600v2. Maximale Datenübertragungsrate: 1000 Mbit/s. Netzstandard: IEEE 802.3,IEEE 802.3ab,IEEE (ALL048600v2)118,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics BO05C13610D. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittst (10052H-BO)BlueOptics BO05C13610D. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittst (10052H-BO)27,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
BlueOptics 10053H-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittstel (10053H-BO)BlueOptics 10053H-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittstel (10053H-BO)85,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics 10403-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 100000 Mbit/s, Schnittste (10403-BO)BlueOptics 10403-BO. SFP Transceiver-Typ: Faseroptik, Maximale Datenübertragungsrate: 100000 Mbit/s, Schnittste (10403-BO)364,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
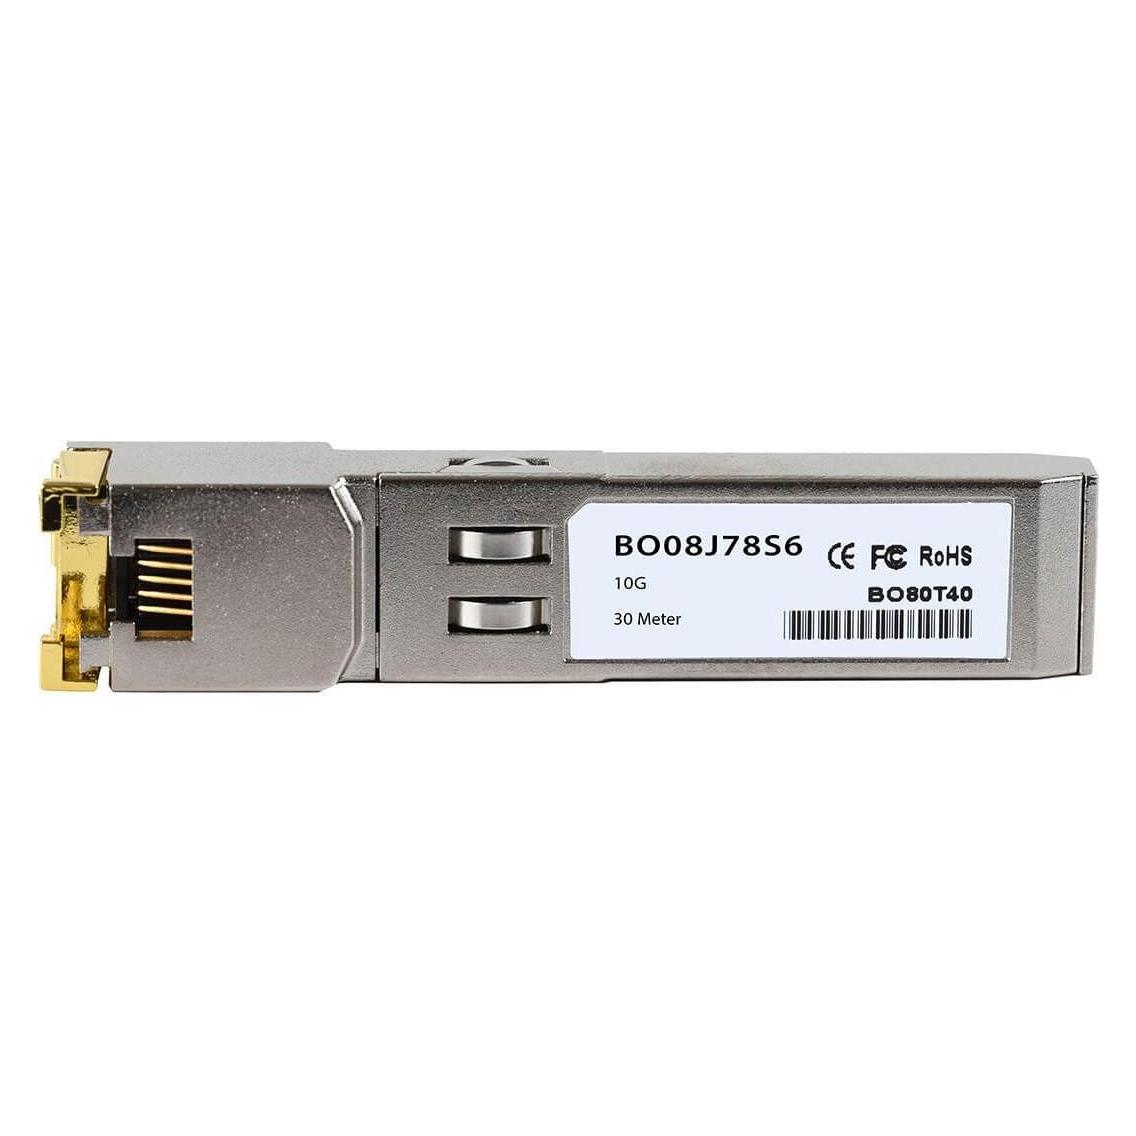
BlueOptics 10338. SFP Transceiver-Typ: Kupfer, Maximale Datenübertragungsrate: 10000 Mbit/s, Schnittstelle: SFP (10338-BO)BlueOptics 10338. SFP Transceiver-Typ: Kupfer, Maximale Datenübertragungsrate: 10000 Mbit/s, Schnittstelle: SFP (10338-BO)111,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
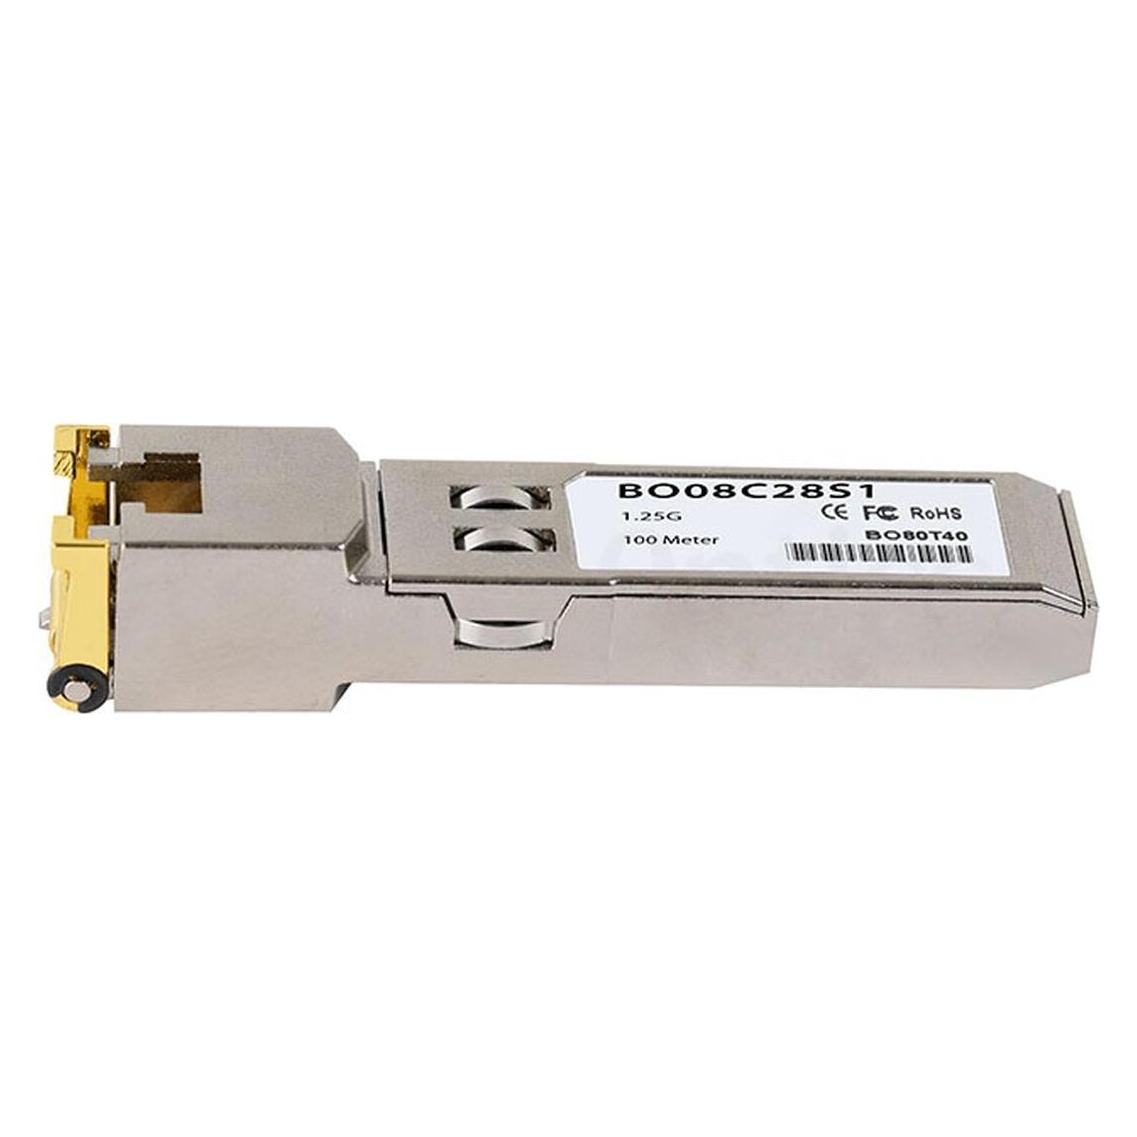
BlueOptics 10065. SFP Transceiver-Typ: Kupfer, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittstelle: SFP. (10065-BO)BlueOptics 10065. SFP Transceiver-Typ: Kupfer, Maximale Datenübertragungsrate: 1250 Mbit/s, Schnittstelle: SFP. (10065-BO)61,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.